
问题:
甲公司主要从事汽车轮胎的生产和销售,其销售收入主要来源于国内销售和出口销售。ABE会计师事务所负责甲公司2017年度财务报表审计,并委派A注册会计师担任项目负责人。
资料一:
(1)甲公司的收入确认政策为:对于国内销售,在将产品交付客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装船并取得装船单时确认收入。
(2)在甲公司的会计信息系统中,国内客户和国外客户的编号分别以D和E开头。
(3)2017年12月31日,中国人民银行公布的人民币对美元汇率为1美元=6.8元人民币。
资料二:
甲公司编制的应收账款账龄分析表摘录
如下: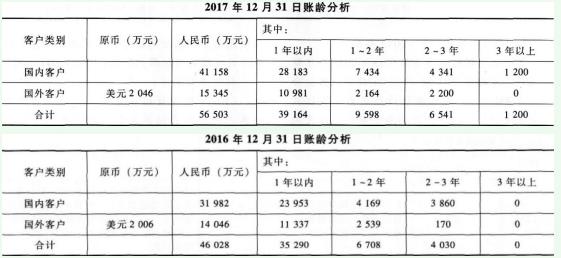
资料三:
A注册会计师选取4个应收账款明细账户,对截至2017年12月31日的余额实施函证,并根据回函结果编制了应收账款函证结果汇总表。有关内容摘录如下:
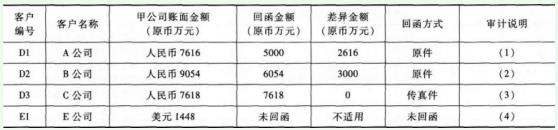
审计说明:
(1)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于A公司的回函金额已扣除其在2017年12月31日以电汇的方式向甲公司支付的一笔2616万元的货款。甲公司于2018年1月4日实际收到该笔款项,并记入2018年应收账款明细账中。该回函差异不构成错报,无需实施进一步的审计程序。
(2)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于甲公司在2017年12月31日向8公司发出一批产品(合同价款3000万元),同时确认了应收账款3000万元及相应的销售收入。B公司于2018年1月5日收到这批产品。其回函未将该3000万元款项包括在回函金额中,经检查相关的销售合同、销售发票、出库单以及相关记账凭证,没有发现异常。该回函差异不构成错报,无需实施进一步的审计程序。
(3)回函由C公司直接传真至本所。回函没有差异,无需实施进一步的审计程序。
(4)未收到回函,执行替代测试程序:从应收账款借方发生额选取样本。检查相关的销售合同、销售发票、出库单以及相关记账凭证,并确认这些文件中的记录是一致的。没有发现异常,无需实施进一步的审计程序。
甲公司主要从事汽车轮胎的生产和销售,其销售收入主要来源于国内销售和出口销售。ABE会计师事务所负责甲公司2017年度财务报表审计,并委派A注册会计师担任项目负责人。
资料一:
(1)甲公司的收入确认政策为:对于国内销售,在将产品交付客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装船并取得装船单时确认收入。
(2)在甲公司的会计信息系统中,国内客户和国外客户的编号分别以D和E开头。
(3)2017年12月31日,中国人民银行公布的人民币对美元汇率为1美元=6.8元人民币。
资料二:
甲公司编制的应收账款账龄分析表摘录
如下:
资料三:
A注册会计师选取4个应收账款明细账户,对截至2017年12月31日的余额实施函证,并根据回函结果编制了应收账款函证结果汇总表。有关内容摘录如下:
审计说明:
(1)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于A公司的回函金额已扣除其在2017年12月31日以电汇的方式向甲公司支付的一笔2616万元的货款。甲公司于2018年1月4日实际收到该笔款项,并记入2018年应收账款明细账中。该回函差异不构成错报,无需实施进一步的审计程序。
(2)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于甲公司在2017年12月31日向8公司发出一批产品(合同价款3000万元),同时确认了应收账款3000万元及相应的销售收入。B公司于2018年1月5日收到这批产品。其回函未将该3000万元款项包括在回函金额中,经检查相关的销售合同、销售发票、出库单以及相关记账凭证,没有发现异常。该回函差异不构成错报,无需实施进一步的审计程序。
(3)回函由C公司直接传真至本所。回函没有差异,无需实施进一步的审计程序。
(4)未收到回函,执行替代测试程序:从应收账款借方发生额选取样本。检查相关的销售合同、销售发票、出库单以及相关记账凭证,并确认这些文件中的记录是一致的。没有发现异常,无需实施进一步的审计程序。
● 参考解析
本题暂无解析
