
当前位置:会计题库>会计综合练习题库

问题:

[单选,A4型题,A3/A4型题]

2011年1月1日,新华公司购入一项管理用无形资产,双方协议采用分期付款方式支付价款,合同总价款为2500万元,自2011年12月31日起,每年年末付款500万元,5年付清。假定银行同期贷款年利率为5%。
另以现金支付相关税费30万元。该项无形资产购入当日即达到预定可使用状态,预计使用寿命为10年,采用直线法摊销,预计净残值为零。假定不考虑所得税和其他相关因素的影响。(已知利率为5%,期数为5期的年金现值系数为4.3295,计算结果保留两位小数)
要求:

A . 要求:
B . 根据上述资料,不考虑其他因素,回答下列问题。

接受投资者投入的无形资产,应按()入账。 无形资产的市场价格。 接受投资方的估计价值。 投资各方合同或协议约定的价值(合同或协议约定价值不公允的除外)。 投资方无形资产账面价值。 按照企业会计准则,下列各项支出中,企业应将其计入无形资产入账成本的是() 为引进新产品发生的广告费。 为运行无形资产发生的培训支出。 使无形资产达到预定用途所发生的专业服务费。 在形成预定经济规模之前发生的初始运作损失。 新华公司在2011年1月5日以银行存款3400万元购入一项无形资产,并支付相关税费50万元,支付该无形资产测试费用50万元,当月测试正常并投入使用。 该项无形资产的预计使用年限为5年,采用直线法摊销,无残值。2011年年末,新华公司预计的该项无形资产的可收回金额为2500万元。新华公司于每年年末对无形资产计提减值准备,新华公司计提减值准备后原预计使用年限、摊销方法和预计净残值不变。 要求: 要求:。 根据上述资料,不考虑其他因素,回答下列问题。。 2011年6月1日,达信公司购入一台不需要安装的生产设备,以银行存款支付价款300万元,增值税税额51万元,购入后即达到预定可使用状态。 该设备的预计使用寿命为8年,预计净残值为20万元,采用年限平均法计提折旧。2012年12月31日因出现减值迹象,对该设备进行减值测试,预计该设备的公允价值为200万元,处置费用为15万元;如果继续使用,预计未来使用及处置产生现金流量的现值为175万元。 假定原预计使用寿命、净残值以及选用的折旧方法不变。 要求: 要求:。 依据上述资料,不考虑其他因素,回答下列问题。。 2011年6月1日,达信公司购入一台不需要安装的生产设备,以银行存款支付价款300万元,增值税税额51万元,购入后即达到预定可使用状态。 该设备的预计使用寿命为8年,预计净残值为20万元,采用年限平均法计提折旧。2012年12月31日因出现减值迹象,对该设备进行减值测试,预计该设备的公允价值为200万元,处置费用为15万元;如果继续使用,预计未来使用及处置产生现金流量的现值为175万元。 假定原预计使用寿命、净残值以及选用的折旧方法不变。 要求: 要求:。 依据上述资料,不考虑其他因素,回答下列问题。。

2011年1月1日,新华公司购入一项管理用无形资产,双方协议采用分期付款方式支付价款,合同总价款为2500万元,自2011年12月31日起,每年年末付款500万元,5年付清。假定银行同期贷款年利率为5%。
另以现金支付相关税费30万元。该项无形资产购入当日即达到预定可使用状态,预计使用寿命为10年,采用直线法摊销,预计净残值为零。假定不考虑所得税和其他相关因素的影响。(已知利率为5%,期数为5期的年金现值系数为4.3295,计算结果保留两位小数)
要求:

参考答案:

●  参考解析

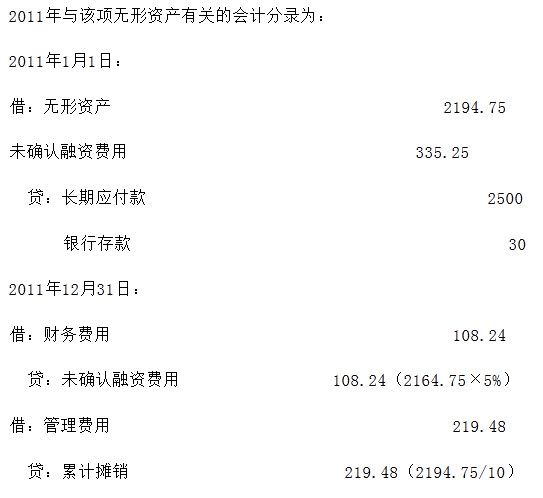
该项无形资产对新华公司2011年利润总额的影响金额=2164.75×5%+2194.75/10=108.24+219.48=327.72(万元)。
相关题目:

在线 客服
