
问题:
A注册会计师负责对甲公司2017年度财务报表进行审计。甲公司从事小型机电产品的生产和销售,主要原材料均在国内采购,产品主要自营出口到美国。
资料一:
A注册会计师在工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录
如下:
甲公司产品以美元定价,假定人民币对美元汇率由2017年初的7.3:1升值到2017年6月的6.8:1,之后基本保持稳定。甲公司产品销售自2017年初至2017年9月基本稳定。2017年10月起,受金融危机影响,甲公司的出口订单和销售收入均出现较大幅度减少,
2017年第4季度与前3个季度相比,主要产品平均销售下降了约7%,但甲公司2017年末审计财务报表其依然完成了65000万元收入和7300万元毛利的经营目标。
2017年初至2017年8月,甲公司主要原材料采购价格基本稳定。2017年9月至10月,主要原材料价格平均下跌了约5%。
资料二:
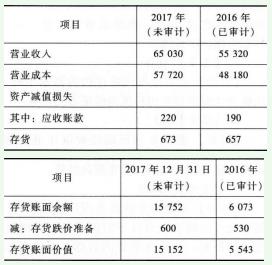
A注册会计师在审计工作底稿中记录了所获取的甲公司财务数据,部分内容摘录如下(金额单位:人民币万元):
资料三:
A注册会计师在审计工作底稿中记录了拟实施的实质性程序,部分内容摘录如下:
(1)计算本年重要产品的毛利率,与上年比较,检查是否存在异常,各年之间是否存在较大波动,查明原因。
(2)获取产品销售价格目录,检查售价是否符合价格政策。
(3)抽取本年一定数量的发运凭证,检查存货出库日期、品名、数量等是否与销售发票、销售合同、记账凭证等一致。
(4)抽取本年一定数量的营业收入记账凭证,检查人账日期、品名、数量、单价、金额等是否与销售发票、发运凭证、销售合同等一致。
A注册会计师负责对甲公司2017年度财务报表进行审计。甲公司从事小型机电产品的生产和销售,主要原材料均在国内采购,产品主要自营出口到美国。
资料一:
A注册会计师在工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录
如下:
甲公司产品以美元定价,假定人民币对美元汇率由2017年初的7.3:1升值到2017年6月的6.8:1,之后基本保持稳定。甲公司产品销售自2017年初至2017年9月基本稳定。2017年10月起,受金融危机影响,甲公司的出口订单和销售收入均出现较大幅度减少,
2017年第4季度与前3个季度相比,主要产品平均销售下降了约7%,但甲公司2017年末审计财务报表其依然完成了65000万元收入和7300万元毛利的经营目标。
2017年初至2017年8月,甲公司主要原材料采购价格基本稳定。2017年9月至10月,主要原材料价格平均下跌了约5%。
资料二:
A注册会计师在审计工作底稿中记录了所获取的甲公司财务数据,部分内容摘录如下(金额单位:人民币万元):
资料三:
A注册会计师在审计工作底稿中记录了拟实施的实质性程序,部分内容摘录如下:
(1)计算本年重要产品的毛利率,与上年比较,检查是否存在异常,各年之间是否存在较大波动,查明原因。
(2)获取产品销售价格目录,检查售价是否符合价格政策。
(3)抽取本年一定数量的发运凭证,检查存货出库日期、品名、数量等是否与销售发票、销售合同、记账凭证等一致。
(4)抽取本年一定数量的营业收入记账凭证,检查人账日期、品名、数量、单价、金额等是否与销售发票、发运凭证、销售合同等一致。
● 参考解析
本题暂无解析
